Article
·
18/11/26

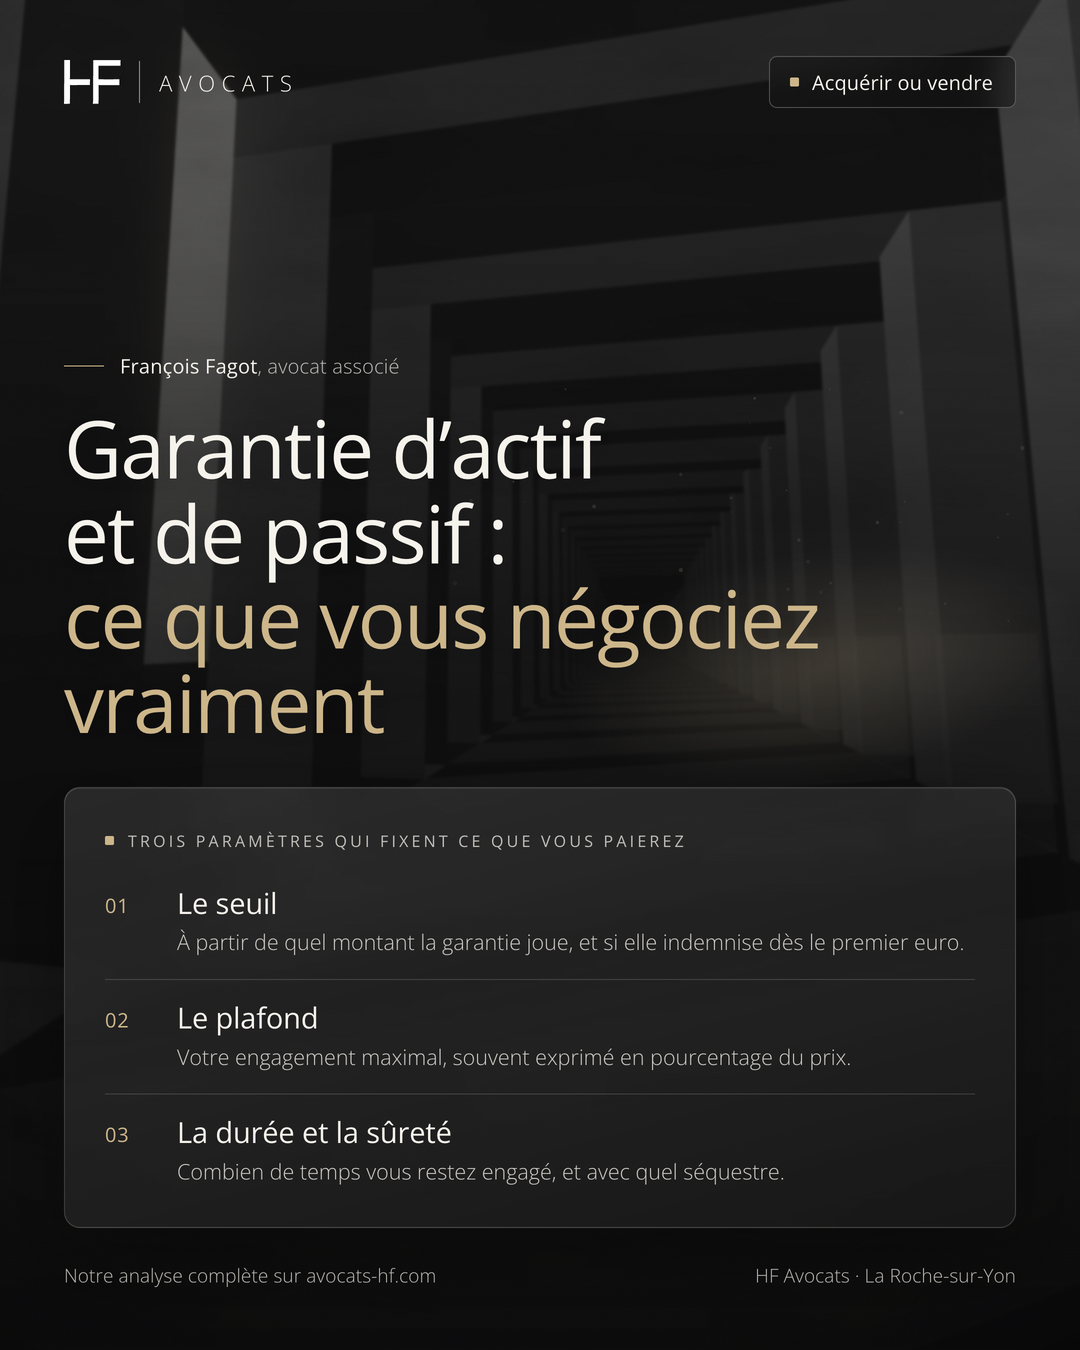
Garantie d'actif et de passif : franchise, seuil et plafond à négocier avant de vendre

François Fagot
Associé fondateur
Garantie d'actif et de passif : seuil, plafond, durée et sûreté, HF Avocats

Vous avez trouvé un acquéreur, le prix est arrêté, la lettre d'intention est signée. Reste le contrat de cession, et avec lui une clause que beaucoup de dirigeants découvrent tardivement : la garantie d'actif et de passif. Elle prévoit que, si un passif dont l'origine est antérieure à la vente apparaît après celle-ci, ou si un acte se révèle inférieur à sa valeur déclarée, vous en supporterez tout ou partie. Un redressement fiscal, un contentieux prud'homal, un litige avec un client : chacun peut se transformer, des mois après la vente, en une somme à rembourser.

Dans de nombreuses opérations, la présence d'une garantie se négocie difficilement. Ce qui se négocie, et qui fait toute la différence, ce sont ses paramètres : le seuil à partir duquel elle joue, la franchise, le plafond, la durée et la sûreté qui garantit le paiement. Cet article explique ce que recouvre chacun de ces paramètres, comment ils interagissent et sur quoi porte réellement la négociation. Il s'adresse aux dirigeants qui préparent la cession de leur société, et aux acquéreurs qui veulent comprendre ce qu'ils demandent.

Une garantie purement contractuelle

Aucun texte n'impose une garantie d'actif et de passif, ni n'en fixe le contenu. C'est une clause du contrat de cession, qui tient lieu de loi entre les parties dès lors qu'elle est valablement conclue (article 1103 du Code civil) et qui doit être négociée et exécutée de bonne foi (article 1104). Conséquence directe : il n'existe pas de « bon » seuil ni de plafond légal. Tout dépend de la taille de l'opération, des risques identifiés et du rapport de force entre cédant et acquéreur.

Cette garantie répond à une réalité simple. Dans une cession de titres, l'acquéreur ne rachète pas des actifs : il devient propriétaire d'une société, avec son histoire, ses engagements et ses dettes, y compris celles qui ne sont pas encore connues. Le prix a été fixé sur la base de comptes et d'informations fournies par le cédant. Si ces informations se révèlent inexactes, la garantie organise la correction. Si un passif trouve son origine dans une période antérieure à la cession et n'a pas été correctement pris en compte dans les comptes ou les informations communiquées, la garantie peut organiser l'indemnisation de l'acquéreur.

Elle ne remplace pas le devoir d'information du cédant. Celui qui connaît une information déterminante pour le consentement de l'autre partie doit la lui communiquer, et le contrat ne peut ni limiter ni exclure ce devoir (article 1112-1 du Code civil). Un plafond bien négocié ne protège donc pas un vendeur qui aurait dissimulé un risque qu'il connaissait.

Garantie d'actif et de passif ou garantie de passif ?

Les deux expressions sont souvent employées l'une pour l'autre, mais elles ne recouvrent pas nécessairement le même périmètre. La garantie de passif vise principalement à couvrir les dettes ou charges dont l'origine est antérieure à la cession et qui n'auraient pas été correctement comptabilisées ou provisionnées. La garantie d'actif et de passif peut également couvrir une diminution de valeur des actifs de la société, par exemple une créance devenue irrécouvrable ou un actif dont la valeur réelle se révèle inférieure à celle déclarée.

Dans les deux cas, les modalités d'indemnisation doivent être précisées : le cédant peut indemniser directement la société cédée ou verser une somme à l'acquéreur. Ce choix a des conséquences comptables et fiscales qui doivent être examinées avant la signature, pas au moment de la première réclamation.

‍

Qui reçoit l'indemnisation : l'acquéreur ou la société cédée ?

‍

Dans certaines clauses, le cédant indemnise directement la société cédée du passif qu'elle supporte. Dans d'autres, il verse une somme à l'acquéreur, généralement analysée comme une réduction du prix. Ce choix a des conséquences comptables et fiscales qui doivent être examinées avant la signature, pas au moment de la première réclamation.

Seuil, franchise, plafond : trois paramètres qui se combinent

Le seuil de déclenchement

Le seuil est le montant cumulé des réclamations en dessous duquel la garantie ne joue pas. Il évite au cédant d'être sollicité pour chaque écart mineur et à l'acquéreur de multiplier les procédures pour de petites sommes. Il s'accompagne souvent d'un montant minimal par réclamation : une réclamation isolée inférieure à ce montant n'est pas prise en compte, ni même comptée dans le seuil.

La franchise : déductible ou non

Une fois le seuil franchi, deux mécaniques sont possibles, et c'est souvent là que se joue l'essentiel :

  • franchise non déductible (ou seuil de déclenchement) : dès que le seuil est atteint, le cédant indemnise l'intégralité du passif, depuis le premier euro ;
  • franchise déductible : le cédant n'indemnise que ce qui dépasse le seuil, qui reste définitivement à la charge de l'acquéreur.

Sur un passif de 150 000 € avec un seuil de 40 000 €, l'écart entre les deux formules est de 40 000 €. Le vocabulaire varie d'un contrat à l'autre : seule la définition rédigée dans votre clause compte, et elle mérite d'être lue mot à mot.

Le plafond

Le plafond limite l'engagement total du cédant. Il est le plus souvent exprimé en pourcentage du prix de cession, parfois dégressif dans le temps : par exemple un plafond qui diminue chaque année à mesure que les risques s'éteignent. L'acquéreur demandera fréquemment que certains risques échappent au plafond général ou bénéficient d'un plafond spécifique, notamment les risques fiscaux et sociaux ou ceux qui touchent à la propriété des titres.

Testez l'effet combiné de ces paramètres sur un cas type :

Simulateur

Seuil, franchise, plafond : ce que le vendeur paie vraiment

Renseignez le prix de cession, un passif découvert après la vente et les paramètres de votre clause. Le simulateur montre la part supportée par le vendeur et celle qui reste à la charge de l'acquéreur.

Tant que le montant cumulé des réclamations reste sous ce seuil, le vendeur ne doit rien.
Une fois le seuil franchi, le vendeur indemnise
« Dès le premier euro » : seuil ou franchise dite non déductible. « Au-delà du seuil » : franchise dite déductible, le montant du seuil reste à la charge de l'acquéreur.

Montant payé par le vendeur

n.d.

Le simulateur nécessite JavaScript.

  • Cas type illustratif : un seul passif, apprécié en montant cumulé. Pas de montant minimal par réclamation, pas d'effet fiscal de l'indemnité, pas de prise en compte d'une sûreté (séquestre, garantie bancaire).
  • Le vocabulaire varie d'un contrat à l'autre. Le simulateur distingue les deux mécaniques les plus courantes : seuil franchi qui ouvre l'indemnisation dès le premier euro, ou franchise déduite de l'indemnisation. Seule la rédaction de votre clause fait foi.
  • Selon la clause, l'indemnité est versée à l'acquéreur (souvent sous forme de réduction du prix) ou directement à la société cédée. Le simulateur ne tranche pas ce point, qui a des conséquences comptables et fiscales.
  • Seuil, franchise et plafond sont librement négociés : la loi ne fixe aucune valeur de référence.

Simulation indicative, ne remplace pas un conseil personnalisé. Mise à jour : 7 novembre 2026.

Sources : Code civil, art. 1103 (force obligatoire du contrat) ; Code civil, art. 1104 (bonne foi).

Préparer votre cession avec HF Avocats

La durée et la garantie de la garantie

Combien de temps le cédant reste-t-il engagé ?

La durée fixe la période pendant laquelle l'acquéreur peut présenter une réclamation. Elle est déterminée contractuellement, sous réserve des règles impératives applicables. En pratique, elle est souvent différenciée : une durée générale pour les risques courants, et une durée calquée sur les délais de prescription pour les risques fiscaux et sociaux, qui peuvent être contrôlés plusieurs années après leur naissance. Pour le cédant, l'enjeu est de savoir à quelle date il pourra considérer que le prix lui est définitivement acquis.

Séquestre ou garantie bancaire

L'acquéreur veut être certain d'être payé si une réclamation est fondée. Il demandera souvent une garantie de la garantie :

  • un séquestre : une partie du prix est déposée entre les mains d'un tiers, qui la remettra à celui qui y aura droit une fois la question tranchée (article 1956 du Code civil) ;
  • une garantie bancaire, souvent autonome, par laquelle une banque s'engage à payer à première demande ou selon les modalités convenues (article 2321 du Code civil).

Le séquestre immobilise une partie du prix. La garantie bancaire laisse le prix disponible mais a un coût et suppose l'accord de la banque. Dans les deux cas, le montant, la durée et surtout les conditions de libération se négocient : une libération par paliers, au fil de l'extinction des risques, change sensiblement la situation du cédant.

Ce que nous observons en négociation

Le tableau ci-dessous résume, pour chaque paramètre, ce que recherche chaque partie et les fourchettes que l'on rencontre en pratique. Ce sont des ordres de grandeur, pas des normes : une garantie se construit à partir de l'audit, du prix et du profil de l'acquéreur.

À confirmer par Clément avant publication
  • Fourchettes observées (seuil, minimum par réclamation, plafond, durée, sûreté) à confirmer ou corriger par Clément à partir de l'expérience du cabinet avant publication.

Tableau de négociation

Les paramètres de la garantie, côté cédant et côté acquéreur

Les ordres de grandeur ci-dessous sont des fourchettes observées en pratique dans des cessions de PME. Ils ne constituent ni une norme ni une recommandation : chaque opération se négocie selon l'audit, le prix et le rapport de force.

Les paramètres de la garantie, côté cédant et côté acquéreur
ParamètreCe qu'il règleIntérêt du cédantIntérêt de l'acquéreurFourchette observée
Seuil de déclenchementMontant cumulé à partir duquel la garantie joueSeuil élevé, franchise déductibleSeuil bas, indemnisation dès le premier euroSouvent autour de 0,5 à 1 % du prix
Montant minimal par réclamationÉcarte les petites réclamations isoléesMontant significatifMontant faible ou absentQuelques milliers d'euros
PlafondEngagement maximal du vendeurPlafond bas, dégressif dans le tempsPlafond élevé, exceptions pour certains risquesSouvent 10 à 30 % du prix, parfois davantage
DuréeDélai pour présenter une réclamationDurée courteDurée longue, alignée sur les prescriptions fiscales et sociales pour ces risquesSouvent 18 à 36 mois en général, plus longue pour le fiscal et le social
Garantie de la garantieSécurise le paiement de l'indemnitéPas de sûreté, ou sûreté limitée et libérée par paliersSéquestre ou garantie bancaire à première demandeSouvent 5 à 15 % du prix, sur 12 à 24 mois
  • Fourchettes indicatives issues de la pratique, sans valeur normative. La loi ne fixe aucun de ces montants.

Notre expérience des opérations conduit à quelques constats :

  • La négociation se prépare avant l'audit. Un cédant qui a identifié et documenté ses risques en amont négocie une garantie plus étroite. Un risque découvert par l'acquéreur pendant l'audit se traduit presque toujours par une clause spécifique, une baisse de prix ou un séquestre plus lourd.
  • Un risque connu n'a pas sa place dans la garantie générale. S'il est identifié, il vaut mieux le traiter à part : ajustement du prix, garantie spécifique plafonnée, ou exclusion expresse. Le mélanger à la garantie générale crée des discussions sans fin au moment de la réclamation.
  • Les paramètres se négocient ensemble. Un plafond plus élevé peut s'accepter contre une franchise déductible ou une durée plus courte. Discuter chaque paramètre isolément conduit souvent à tout concéder.
  • La procédure de réclamation compte autant que les montants. Délais de notification, information du cédant, droit de conduire ou de suivre la défense face à l'administration ou à un tiers : ces clauses déterminent si le cédant peut réellement contester un passif avant de le payer.

Avant de signer

Checklist

Avant de signer la garantie : les points à vérifier

0 sur 7 points vérifiés

La garantie s'articule avec le reste de l'opération. Ses grands principes peuvent être posés dès la lettre d'intention, et son périmètre dépend directement des conclusions de l'audit d'acquisition. Pour une vue d'ensemble du déroulé d'une cession, consultez notre guide juridique du rachat de société.

Questions fréquentes

Questions fréquentes

La garantie d'actif et de passif est-elle obligatoire ?

Non. C'est une garantie contractuelle, négociée entre le cédant et l'acquéreur. Dans une cession de titres, elle est toutefois presque toujours demandée par l'acquéreur, car il reprend la société avec l'ensemble de son passif.

Quelle différence entre seuil et franchise ?

Le vocabulaire n'est pas fixé par la loi. En pratique, le seuil désigne le montant à partir duquel la garantie joue ; la franchise désigne une somme qui reste à la charge de l'acquéreur. Une franchise « déductible » est retirée de l'indemnité, une franchise « non déductible » fonctionne comme un seuil : une fois franchie, tout est indemnisé. Il faut lire la définition de votre contrat.

Le plafond protège-t-il le vendeur dans tous les cas ?

Non. Il limite l'engagement contractuel du vendeur, mais il ne le met pas à l'abri d'une action fondée sur une information qu'il aurait volontairement dissimulée. Le devoir d'information précontractuelle ne peut être ni limité ni exclu par le contrat.

Peut-on refuser un séquestre ?

Tout se négocie. Le séquestre immobilise une partie du prix ; une garantie bancaire a un coût mais laisse le prix disponible. Le cédant peut aussi proposer une sûreté limitée, libérée par paliers à mesure que les risques s'éteignent.

Comment HF Avocats vous accompagne

Le cabinet HF Avocats, avocats d'affaires à La Roche-sur-Yon, accompagne les cédants comme les acquéreurs dans la négociation des garanties : revue des risques avant l'ouverture de l'audit, rédaction ou analyse de la clause de garantie, négociation du seuil, de la franchise, du plafond et de la sûreté, puis gestion des réclamations pendant la période de garantie. Notre objectif : que le prix négocié soit, autant que possible, le prix définitivement acquis.

Vous préparez la cession de votre entreprise ? Échangeons sur votre projet.

Sources

Textes consultés dans leur version en vigueur au 7 novembre 2026. Cet article est une information générale et ne remplace pas un conseil adapté à votre situation.
Auteur de l'article

François Fagot
Associé fondateur

Sommaire de l'article

Contenus

Actualités, analyses et décryptages juridiques

Tous nos contenus