Vos meilleurs collaborateurs sont sollicités par la concurrence, et vous n'avez pas toujours les moyens de vous aligner sur les salaires proposés. Une autre réponse existe : leur permettre de devenir associés, pour qu'ils profitent eux aussi de la valeur qu'ils contribuent à créer.
Trois outils d'intéressement permettent d'associer des salariés ou des dirigeants au capital sans peser immédiatement sur la trésorerie : les actions gratuites, les BSPCE et les BSA. Ils répondent à des logiques différentes et ne sont pas ouverts à toutes les sociétés. Cet article présente leur fonctionnement, les critères pour choisir et les points à verrouiller avant de vous lancer. Il s'adresse aux dirigeants de SAS et de SA qui souhaitent fidéliser une équipe clé ou préparer une étape de croissance.
Associer un collaborateur au capital, c'est d'abord aligner les intérêts : la valeur de ses titres progresse avec celle de l'entreprise. C'est aussi un outil de fidélisation, car les droits s'acquièrent généralement dans le temps et se perdent en cas de départ anticipé, selon les conditions prévues.
Pour l'entreprise, l'intérêt est de récompenser sans augmenter la masse salariale dans les mêmes proportions. En contrepartie, ces mécanismes entraînent une dilution des associés existants et font entrer de nouvelles personnes au capital. Ils doivent donc être pensés avec le pacte d'associés et la gouvernance de la société.
Les actions gratuites permettent d'attribuer des actions existantes ou à émettre à des salariés et à certains mandataires sociaux, sans qu'ils aient à payer quoi que ce soit (articles L. 225-197-1 et suivants du Code de commerce). Elles sont accessibles aux sociétés par actions, dont les SAS.
L'attribution suit un calendrier précis :
Pour le bénéficiaire, l'outil est simple et sans risque financier. Pour la société, il a un coût : une contribution patronale de 30 % est due sur la valeur des actions lors de leur acquisition définitive, sauf exonération pour les PME et les entreprises de taille intermédiaire qui n'ont procédé à aucune distribution de dividendes depuis leur création, dans certaines limites (article L. 137-13 du Code de la sécurité sociale).
Les bons de souscription de parts de créateur d'entreprise (BSPCE) donnent le droit d'acheter plus tard des actions à un prix fixé dès l'attribution. Si la société s'est valorisée entre-temps, le bénéficiaire achète ses titres à un prix inférieur à leur valeur réelle. Si elle ne s'est pas valorisée, il n'exerce pas ses bons et ne perd pas d'argent.
Très attractifs dans les sociétés ayant un fort potentiel de valeur, ils peuvent être attribués aux salariés, aux dirigeants soumis au régime fiscal des salariés et aux membres du conseil d'administration ou de l'organe équivalent prévu par les statuts d'une SAS. Les consultants et prestataires extérieurs en sont exclus.
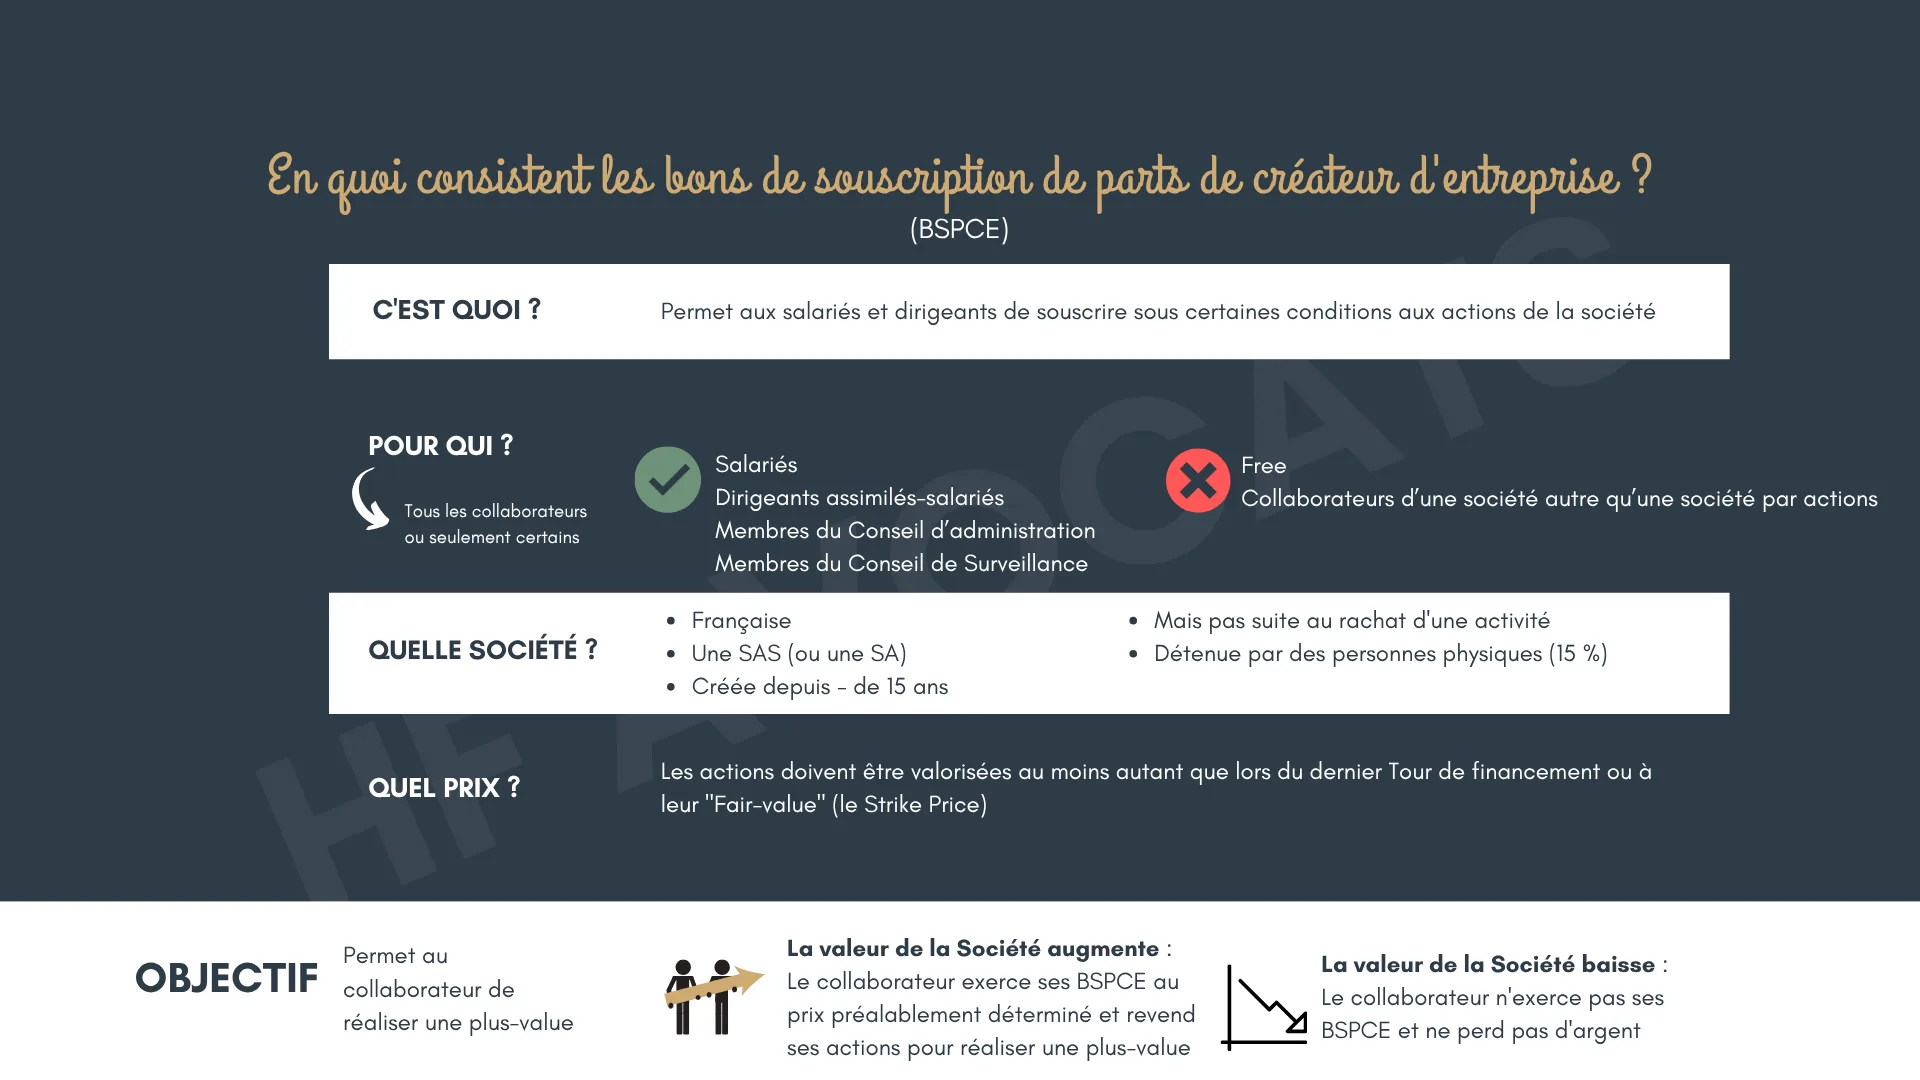
Leur régime est encadré par l'article 163 bis G du Code général des impôts. Ils sont réservés aux sociétés par actions soumises à l'impôt sur les sociétés en France, immatriculées depuis moins de quinze ans, non cotées ou de petite capitalisation. Depuis la loi de finances pour 2026, pour les bons attribués à compter du 1er janvier 2026 :
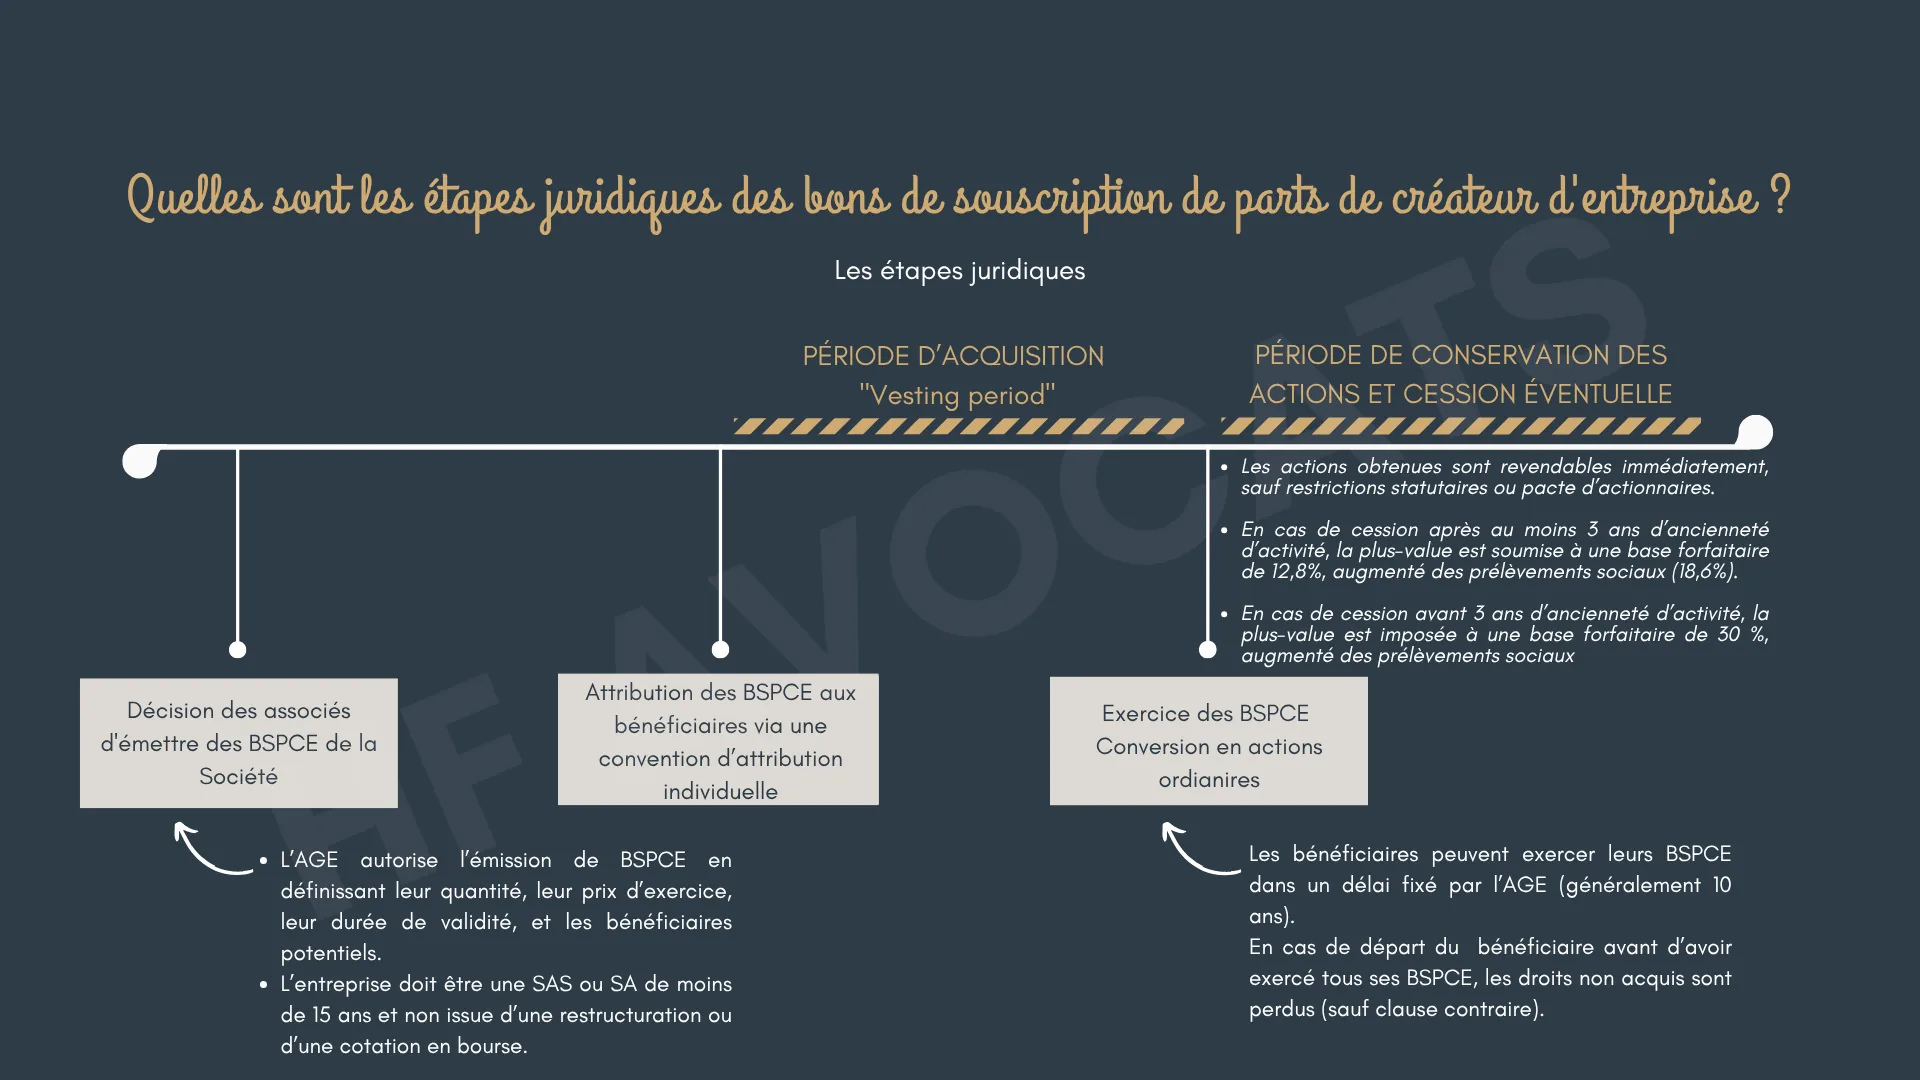
Le prix d'exercice est fixé dès l'attribution. Lorsque la société a réalisé une augmentation de capital dans les six mois précédents, il doit être au moins égal au prix retenu lors de cette opération, le cas échéant diminué d'une décote justifiée. Le gain réalisé à l'exercice bénéficie ensuite d'une imposition forfaitaire, portée à 30 % lorsque le bénéficiaire exerce dans la société depuis moins de trois ans au moment de la cession. C'est donc un outil pensé pour valoriser le potentiel du collaborateur et récompenser la fidélité.
Les bons de souscription d'actions (BSA) fonctionnent sur le même principe que les BSPCE, mais sans leurs conditions d'éligibilité. Ils permettent d'associer des consultants, conseillers ou partenaires extérieurs, ou les équipes d'une société qui ne remplit pas les conditions des BSPCE.
Contrairement aux BSPCE, le BSA s'achète. Son prix d'émission doit correspondre à sa valeur réelle, déterminée selon une méthode documentée. Un bon cédé à un prix trop faible expose le bénéficiaire à une requalification du gain en complément de salaire. La valorisation est donc une étape à ne pas négliger.
Les outils peuvent se combiner au sein d'un même plan, selon le profil des bénéficiaires.
L'émission relève de l'assemblée générale extraordinaire, qui se prononce sur le rapport des dirigeants et sur le rapport spécial du commissaire aux comptes. Elle fixe le cadre du plan (nombre de titres, prix, durée d'exercice des bons) et peut déléguer à la direction le choix des bénéficiaires. Chaque attribution est ensuite formalisée individuellement. Les statuts de la SAS doivent être vérifiés en amont.
Le calendrier d'acquisition des droits (vesting), les conditions de présence et le sort des titres en cas de départ doivent être fixés dès le départ. Les clauses de rachat prévues dans le pacte d'associés doivent être rédigées avec soin pour rester valables.
De nouveaux associés, même minoritaires, ont des droits. Le pacte d'associés organise leur place : droit d'information, clauses d'agrément et de préemption, sortie conjointe en cas de cession. Les bénéficiaires doivent aussi savoir comment et quand ils pourront vendre leurs titres.
Le prix d'exercice des bons ou la valeur retenue pour les actions conditionne l'intérêt du dispositif et sa sécurité fiscale. Une méthode de valorisation cohérente et documentée évite les contestations.
Le cabinet HF Avocats, avocats d'affaires à La Roche-sur-Yon, accompagne les dirigeants dans l'association de leurs collaborateurs au capital : choix de l'outil adapté, rédaction des décisions d'assemblée et des règlements de plan, adaptation des statuts et du pacte d'associés, information des bénéficiaires et suivi des attributions.
Non, ces outils sont réservés aux sociétés par actions. Une SARL qui souhaite y recourir doit d'abord se transformer, le plus souvent en SAS.
Pour les actions gratuites, rien. Pour les BSPCE, il paie le prix d'exercice fixé à l'attribution lorsqu'il souscrit ses actions. Pour les BSA, il paie le prix du bon, puis le prix d'exercice.
Tout dépend du règlement du plan et du pacte d'associés. En général, les droits non encore acquis sont perdus, et la société ou les associés peuvent racheter les titres déjà détenus, selon les conditions prévues. Le rachat des titres d'un salarié sortant est en pratique strictement encadré et sécurisé via des promesses de vente (« Leaver ») stipulées au sein d'un pacte d'associés.